 26
아슈리온코리아는 2011년 설립된 외국계 유한회사입니다. 2025년 매출 473억 원, 영업이익 78억 원, 영업이익률 16.5%를 기록한 나름 강소기업이죠.
이 회사 이름을 들어본 분은 많지 않을 겁니다. 하지만 SK텔레콤의 휴대폰 분실·파손 보험인 T 올케어플러스에 가입한 적이 있다면, 보상센터 앱의 제공자 정보에서 아슈리온(Asurion)이라는 이름을 확인할 수 있습니다. 가입자는 통신사를 통해 상품에 가입하지만, 실제 보상 업무는 통신사가 직접 하지 않고 아슈리온 같은 전문 회사가 맡습니다.
지난 1편에서 아슈리온의 ‘1 → 10’ 태동기를 다뤘다면, 이번 2편과 다음 3편에서는 2001년 이후 ‘10 → 100 → 1,000’을 이끈 25년의 이야기를 다룹니다. 해당 기간 CEO는 다섯 번 바뀌었고, 주주 구성은 리캡이 있을 때마다 달라졌으며, 회사는 크고 작은 인수를 이어갔습니다. 케빈 타윌은 이사회 의장과 CEO를 오가며 회사를 떠나지 않았고, 지금은 다시 이사회 의장을 맡고 있습니다.
아슈리온 이야기 1편이 궁금하다면
최근 인수창업 업계에서는 영구자본(permanent capital)이라는 말이 자주 언급됩니다. 펀드 만기에 쫓기지 않는 자본으로 좋은 회사를 오래 보유하자는 생각, 달콤하게 들리죠. 하지만 위대한 기업은 영구자본으로 탄생하지 않습니다. 오직 영속적인 기업만이 있을 뿐이죠. 아슈리온은 30년 동안 회사 전체가 매각된 적이 없지만, 그 사이 주요 주주는 리캡 때마다 바뀌었습니다. 그렇다면 이 회사를 30년 동안 이어지게 한 원동력은 과연 무엇이었을까요?
아슈리온의 문화: 프로 스포츠 + 군인 정신
1️⃣ 새벽 4시 15분 출근
2001년 2월, 아슈리온은 브렛 코몰리(Bret Comolli)를 CEO로 영입하고, 1995년 인수 이후 회사를 이끌어 온 타윌을 이사회 의장으로 옮기는 조직 개편을 단행합니다. 코몰리는 웨스트포인트를 졸업하고 육군 공병 장교로 5년을 복무한 뒤, 스탠퍼드 MBA와 맥킨지를 거쳐 켄다라(Kendara)라는 회사의 CEO를 지낸 인물이었죠. 타윌은 원래 COO를 찾고 있었지만, 이미 CEO 경험이 있는 코몰리를 영입하기 위해 CEO 자리를 제안했습니다.
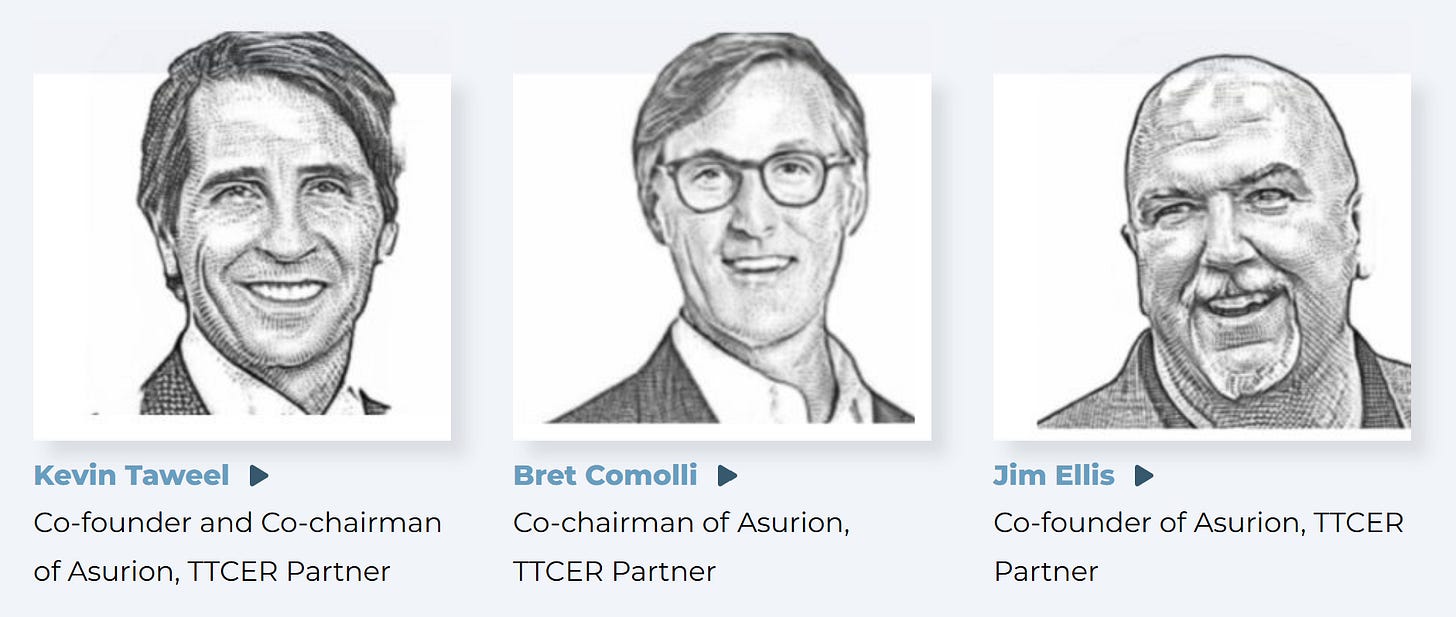
코몰리는 회사의 운영 거점을 휴스턴에서 메리맥이 있던 내슈빌로 옮기고, 업무마다 보고와 점검 절차를 만들어 다소 즉흥적으로 운영되던 회사에 체계를 도입하기 시작합니다. 타윌은 “코몰리가 웨스트포인트에서 몸에 익힌 규율대로 아슈리온을 운영했다”고 말합니다. 아침 7시쯤 출근하던 타윌도 이에 맞춰 출근 시간을 새벽 4시 15분으로 당겼습니다.
두 사람은 많을 때는 하루에 여덟 번씩 통화하며 중요한 결정을 함께 내렸습니다. 코몰리는 창업자와 영입 CEO의 관계를 이렇게 설명합니다.
“창업자와 CEO는 대개 사이가 틀어지기 마련이고, 그 때문에 몰락하는 회사가 너무 많다”
코몰리는 외부에서 영입된 CEO였지만 창업자인 타윌과 긴밀하게 소통하며 회사를 이끌었습니다. 두 사람은 일뿐 아니라 생활의 거의 모든 부분을 공유하는 친구 사이에 가까웠죠. 이 공동 경영 체제는 2009년 4월 코몰리가 회장, 타윌이 CEO로 자리를 맞바꿀 때까지 8년간 이어졌습니다.
2️⃣ Athletes over Experience
타윌과 코몰리는 경력보다 잠재력을 보는 채용 원칙을 일관되게 지켰습니다. 당시 아슈리온은 신규 상품, 신규 시장, 신규 사업을 동시에 추진하고 있어서, 경력만 보고 채용한 사람은 1년도 안 돼 바뀐 직무와 맞지 않을 가능성이 높았습니다. 두 사람은 채용에 있어 업무 지식보다는 어떤 과제가 주어져도 해결해 내는 운동선수 또는 군인의 마인드를 더 중요하게 고려하였습니다.
대표적인 사례가 제럴드 리스크(Gerald Risk)입니다. 골드만삭스에서 커리어를 시작해 스탠포드 MBA를 마치고 1999년 CFO로 입사한 그는 IT와 운영, 전략까지 두루 섭렵, 회사 부문 대표를 거쳐 2013년 부의장의 자리까지 올랐습니다. 2003년 입사한 토니 데터(Tony Detter)는 고객 관리, 상품, 공급망, 고객센터를 두루 거쳐 2015년 일본 사업 대표, 2017년 아슈리온 CEO로 승진했습니다.
타윌은 이런 사람들과 일하면 “굳이 뒤에서 밀 필요가 없고, 오히려 그들이 나를 끌고 간다”고 강조합니다.
3️⃣ 신성한 불만족 (Divine Discontent)
제럴드 리스크는 회사가 지향할 태도를 나타내는 표현으로 '신성한 불만족(divine discontent)'을 제안합니다. 뉴질랜드 럭비 대표팀 주장을 지낸 데이비드 커크가 일류 팀의 조건으로 꼽은 개념으로, 높은 목표를 달성한 뒤에도 그 결과에 만족하지 않는 태도를 말합니다. 타윌은 이를 "잠재력을 끝까지 실현하려는 쉼 없는 노력"이라고 표현합니다.
It meant setting a high bar, working hard enough to clear it, then refusing to treat the result as enough. Taweel called it “the relentless pursuit of full potential.”
아슈리온은 같은 기준으로 임원을 평가하고 교체했습니다. 임원마다 평가 결과를 빨강·노랑·초록으로 표시하는 대시보드를 두고, 현재의 성과와 함께 2년 뒤 회사가 더 성장한 뒤에도 그 직무를 감당할 수 있는지를 냉정하게 평가했습니다. 코몰리가 CEO로 있던 8년 동안 시니어 경영진은 3회에 걸쳐 거의 전원 교체되었고, 회사의 성장 속도를 따라가지 못할 임원이 보이면 성과가 나빠지기 전에 교체할 만큼 평가 체계는 엄격했습니다.
대신 아슈리온은 높은 요구 수준에 걸맞은 보상을 제공했습니다. 비상장 회사로는 드물게 임직원에게 폭넓게 지분을 부여했고, 주기적인 리캡을 통해 그 지분을 현금화할 기회를 줬습니다. 성과에 대한 기대치는 높았지만, 성과를 낸 임직원에 대한 보상만큼은 타협하지 않은 것입니다.
아슈리온의 자본 구성: 회사는 정거장, 주주는 방문객
1995년 서치펀드 투자자들로 시작한 아슈리온의 주주 구성은 회사가 성장하는 단계마다 바뀌었습니다. 2001년에는 첫 기관 투자자가 들어왔고, 2006년에는 인수 대가로 지분을 받은 매도자가 주주가 됐으며, 2007년 이후에는 사모펀드들이 리캡을 통해 투자와 회수를 반복했습니다.
첫 기관 투자자는 TA 어소시에이츠였습니다. TA는 2001년 기업가치 $225Mn 기준으로 지분 25% 남짓을 $60Mn에 사들였는데, 신주 발행 없이 기존 주주의 지분만 매입한 구주 거래여서 1995년 투자자들은 이때 처음으로 투자금 일부를 회수할 수 있었습니다.
TA는 당시 사모펀드 관행대로 주요 경영 사안에 대한 통제권과 우선 청산권을 요구했지만, 회사에 신규 자본이 필요 없었던 타윌과 엘리스는 이를 거절하고 기존 주주와 같은 보통주 투자 조건을 관철시킵니다. 타윌은 “미래에 대한 확신이 있고 투자가 선택 사항이라면 협상력은 결국 회사에게 있다”고 말합니다.
철학과 원칙으로 쌓아 올린 TA어소시에이츠의 역사 이야기가 궁금하다면
인수 대가로 지분을 받은 매도자가 주주가 되면서 이사회가 갈라진 적도 있습니다. 2006년 아슈리온은 록라인(Lock/line)을 인수하면서 매도자인 DST 시스템즈 측에 지분과 이사회 의석을 내줬는데, 인수 후 첫 이사회에서 기존 이사들은 테이블 한쪽과 양 끝에 앉고 DST 측 임원 두 명은 맞은편에 따로 앉는 등 대결 구도가 형성되었습니다. 타윌이 “이사회 분위기가 최악이었다”고 말할 만큼 주요 안건마다 결정이 지연되자, 아슈리온은 같은 해 7월 $730Mn 규모의 배당 리캡에 이어 2007년 7월 약 $1Bn 규모의 지분 리캡을 실행해 DST의 지분을 정리합니다. TA 어소시에이츠도 이 거래에서 지분을 넘기고 투자를 마무리합니다.
2007년 리캡으로 매디슨 디어본(Madison Dearborn), 프로비던스 에퀴티(Providence Equity), 웰시 카슨(Welsh Carson) 등 사모펀드 네 곳이 새롭게 주주로 합류합니다. 네 곳 모두 이사회에서 발언권을 가질 만큼 지분을 확보했지만, 어느 한 곳도 단독으로 경영권을 행사할 수 없도록 지분을 나눴습니다.
이렇게 주주가 여러 번 바뀌는 동안 회사 전체가 매각되거나 상장된 적은 없었습니다. 리캡은 투자자에게는 회수 기회를, 경영진에게는 주주 구성을 조정할 수단을 주었고, 해당 과정을 통해 기업가치는 꾸준히 상승하였죠. 2007년 리캡 당시 지분가치 $3.4Bn을 인정받은 아슈리온은 불과 5년 뒤인 2012년에는 기업가치가 $12Bn 수준으로 높아졌습니다.
영구자본은 없다
아슈리온의 30년에 영구자본은 없었습니다. 서치펀드 투자자로 시작한 주주 구성은 TA 어소시에이츠, DST시스템즈, 2007년의 사모펀드 컨소시엄, 그리고 버크셔 파트너스를 거치며 계속 바뀌었고, 그 사이 CEO와 시니어 경영진도 여러 차례 교체됐습니다.
결국 경영진과 주주가 여러 차례 바뀌는 동안에도 아슈리온이 지켜온 것은 인재를 선발하고 평가하는 기준, 그리고 성과를 낸 임직원이 회사 가치의 일부를 나눠 갖는 보상 구조였습니다. 아슈리온은 높은 기준으로 임원을 평가하고 성과를 낸 임직원에게 지분으로 보상하면서, 해마다 높은 수익성과 현금 흐름을 창출하는 조직 체계를 유지하였습니다.
서치펀드는 보통 인수 후 5~7년 안에 매각하는 것을 전제로 투자자를 모으고, 영구자본 구조는 투자자에게 처음부터 장기 보유를 약속받아 이 제약을 없앱니다. 아슈리온은 두 방식 어느 쪽도 따르지 않았습니다. 리캡으로 주주를 바꾸며 기존 투자자와 임직원에게 현금을 돌려줬고, 투자자들은 회사가 만들어내는 현금흐름을 보고 리캡 때마다 새로 들어오거나 재투자를 단행하였습니다.
다음 3편에서는 아슈리온의 25년을 사업 운영의 관점에서 다시 들여다 보고자 합니다. 록라인 통합과 N.E.W.의 실패, 일본과 유럽에서 엇갈린 결과, 그리고 생성형 AI 시대에 맞춰 사업을 다시 설계하고 있는 지금까지, 회사는 ‘유연해야 살아남는다’는 명제를 스스로 증명해 나가고 있습니다.
🚀 인수창업-서치펀드 액셀러레이팅 프로그램 안내
국내 최초의 인수창업·서치펀드 액셀러레이팅 프로그램을 시작합니다.
서치 전략 수립과 투자자 모집부터 인수 대상 발굴, 실사와 딜 클로징, 인수 후 경영까지 기업 인수의 전 과정을 코호트로 함께 준비합니다. 기업을 인수해 직접 경영하는 길을 진지하게 고민하고 있다면, 아래 링크를 확인해 보세요.
🎯 프로그램 안내 페이지
https://www.arkitektventures.co/cohort
🎯 프로그램 지원 페이지


