 37
2020년 2월, 일본 후쿠오카현에 위치한 작은 토목회사에 젊은 CEO가 대표로 취임합니다. 도쿄 출신. 건설업 경력 전무. 직전 이력은 가족이 운영하던 인쇄회사에서의 10년 근무한 뒤 미국 밥슨 칼리지(Babson College) MBA 졸업. 회사는 1955년 설립 이후 65년간 대형 기초 말뚝을 박고 항만 호안을 고쳐온 직원 42명의 소규모 해상토목 전문 기업, 시오미구미(塩見組)였습니다.
이 거래는 일본에서 공식적으로 집계된 첫 번째 사업승계 서치펀드 사례입니다.
일본은 인수창업-서치펀드 관점에서 꽤 흥미로운 시장입니다. 서치펀드가 본격적으로 제도권에 편입된 지는 이제 막 10년 차에 접어들었고, 그 사이 미국 및 유럽과는 다른 나름의 모델로 발전해 왔습니다. 제3자 승계형 인수창업이 가장 활발한 국가이기도 합니다.
미국에서는 인수창업을 원하는 개인이나 팀이 직접 투자자를 모아 서치 자금을 마련, 1 - 2년의 기업 물색 과정을 진행하는 전통적 서치펀드가 40년 가까이 생태계의 중심을 유지하고 있습니다.
일본에서는 액셀러레이터형이 먼저 등장하였습니다. 서처도, 투자자도, 선례도 없는 2018년 당시의 환경에서는 서치 시작부터 인수까지 전 과정을 끌고 갈 수 있는 액셀러레이터가 금융기관과 손을 잡고, 서치 자금뿐 아니라 인수 자금까지 함께 지원하는 구조였죠.
그 출발점이 일본 최초의 서치펀드 액셀러레이터 JaSFA(Japan Search Fund Accelerator), 그리고 JaSFA가 수행한 첫 번째 딜이 바로 시오미구미입니다. 오늘은 이 사례를 통해 일본이 서치펀드를 어떻게 작동시키고 있는지, 과연 어떤 회사를 어떤 과정을 거쳐 인수하고 또 제3자 승계가 어떻게 이뤄지는지를 살펴보고자 합니다.
생태계 부재 상황, 액셀러레이터가 나서다
일본 중소기업의 후계자 부재는 오래된 구조적 문제입니다. 오너는 고령화되고, 자녀는 가업을 잇지 않으며, 흑자를 내는 회사도 다음 경영자가 없어 폐업을 고민하는 상황이 반복됩니다. 특히 2000년대 초반부터는 중소기업의 폐업이 지방 일자리 소멸로까지 이어지며 사회문제로 대두되기 시작합니다.
이 문제에 서치펀드라는 해법을 들고 나온 사람이 스탠포드 MBA 출신의 시마즈 노리코입니다. 2018년 그녀가 설립한 JaSFA는 일본 최초의 서치펀드 액셀러레이터를 표방하였죠. 당시 일본에는 서치펀드 모델을 실행할 별다른 기반이 없었습니다. 서치펀드에 투자해 본 개인 투자자도, 서처 경험이 있는 인재도, 참고할 계약서도 없었죠. 서처 개인이 투자자 10~20명을 직접 모으는 미국 전통형 방식으로는 첫 딜조차 만들기 어려운 환경이었습니다.
액셀러레이터는 서처를 발굴하고, 서치 과정을 설계하고, 딜을 함께 만들어 갑니다. 그리고 서치 자금, 인수 대금, 후계자를 찾는 중소기업과의 접점은 주로 지방은행과 함께 만드는 방식을 택했습니다. 지방은행들 또한 수많은 중소기업을 거래처로 두고, 그 거래처의 승계 문제의 심각성을 직접 체감하는 곳들이 많았죠. 거래 기업이 사라지면 대출 자산도, 예금 기반도, 지역 경제도 함께 줄어들기 때문에 은행들에게도 나름 시급하게 풀어야 할 문제였습니다.
JaSFA가 처음 파트너를 맺은 곳은 야마구치현에 기반을 둔 지역금융그룹, 야마구치 파이낸셜그룹(YMFG)입니다. 2019년 2월, 두 곳은 서치펀드를 함께 출범시킵니다. YMFG 산하 은행들이 출자하고, 그룹 계열사인 야마구치캐피탈(현 YMFG캐피탈)과 JaSFA가 공동으로 운용하는 구조입니다.
역할 분담은 다음과 같습니다.
JaSFA: 서처 발굴·선발, 서치 과정 지원, 딜 구조 설계, 인수 후 사외이사 파견
YMFG: 서치 자금과 인수 에쿼티 출자, 계열 캐피탈사를 통한 공동 운용, 인수금융 제공, 거래처 소개, 지역 내 이해관계 조정
미국 전통형에서 서처가 혼자 감당하는 일, 즉 투자자를 한 명씩 설득하고, 수천 건의 콜드 아웃리치로 셀러를 찾고, 인수금융을 제공할 은행을 따로 구하는 일을 액셀러레이터가 하나의 과정으로 설계하고, 그 과정에 필요한 자금과 네트워크를 지역은행에서 끌어온 것입니다.
인쇄회사 10년, 그리고 인수창업 커리어
2019년 JaSFA의 첫 번째 서처로 선정된 이가 바로 와타나베 켄지(渡邊謙次)입니다.
와타나베에게도 가업을 이어간다는 것은 낯선 일은 아니었습니다. 대학 졸업 후 부친이 도쿄에서 운영하던 인쇄회사에 들어가 실무를 익히며 약 10년간 현장, 영업, 경리, 총무를 두루 맡았던 경험이 있습니다. 작은 기업의 오너 입장에서 돈이 들어오고 나가는 흐름을 관리하고, 직원을 뽑고, 현장을 챙기는 일을 모두 직접 해본 것입니다. 이후 ‘기업가 정신’ 교육으로 유명한 미국의 밥슨 칼리지 MBA 과정에서 중소기업을 인수해 성장시키는 미국의 서치펀드 모델을 접한 뒤 2018년 6월 일본으로 돌아옵니다.
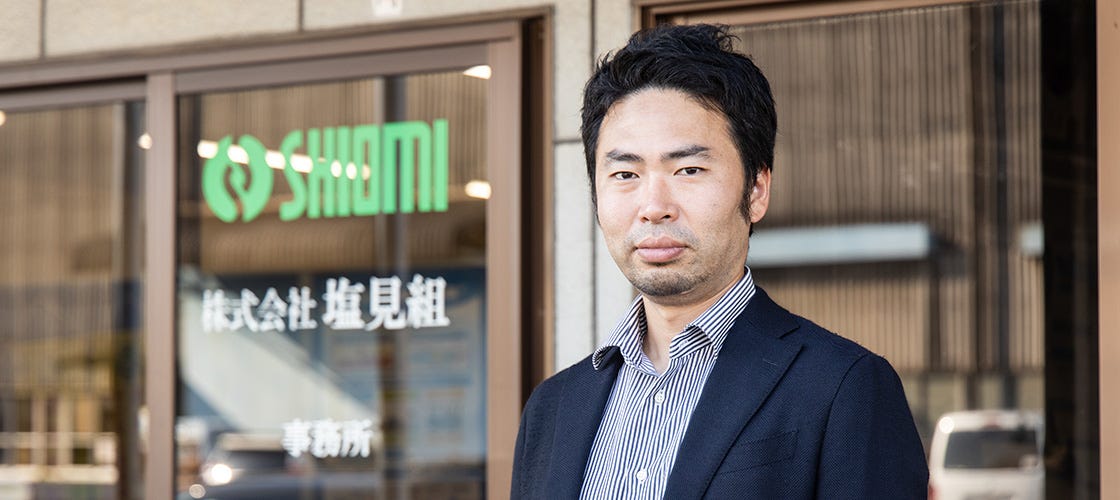
귀국 두 달 뒤, 와타나베는 지인의 소개로 JaSFA가 주최한 서치펀드 컨퍼런스에 참석합니다. 그리고 바로 다음 날 이력서를 보내죠. 일본에 서치펀드 생태계라고 부를 만한 것이 전무하던 시절의 선택이었습니다.
2019년 5월, 와타나베는 특수목적법인 미드 스트리트(Mead Street)를 설립하고 JaSFA와 YMFG로부터 일정한 서치 자금을 지원받습니다. 당시 조건은 간단했습니다. 1년 안에 인수할 회사를 찾지 못하면 계약 종료. 자금을 지원한 JaSFA도, 서처로 나선 켄지도 미국처럼 2년씩 시간을 쓰면서 인수 대상 회사를 물색할 생각은 없었습니다.
서치 8개월 만에 딜 클로징까지
와타나베는 서처 계약 직후 직접 발굴한 30여 개 회사를 직접 방문합니다. 처음부터 선호한 분야는 제조업과 오랜 전통을 가진 레거시 산업이었죠.
결정적인 만남은 YMFG가 연 ‘서치 파티’에서 이뤄집니다. 은행이 후계자를 찾는 거래처와 서처를 한자리에 모은 자리였죠. 미국이라면 수십 번의 콜드콜을 통해 만들어야 했을 첫 대화를, 은행이 기존 거래 관계를 바탕으로 주선한 것입니다. 첫 딜을 준비하는 신생 액셀러레이터에게도 잠재적 매도자의 신뢰는 대체하기 어려운 자산입니다.
당시 시오미구미를 이끌던 스에요시 마사토(末吉政人) 대표는 약 20년간 회사를 경영해 왔지만, 고령화와 후계자 부재라는 전형적인 승계 문제에 직면해 있었습니다. 그가 매각 조건에서 가장 앞에 둔 것은 회사의 존속과 직원 42명의 고용 유지였습니다.
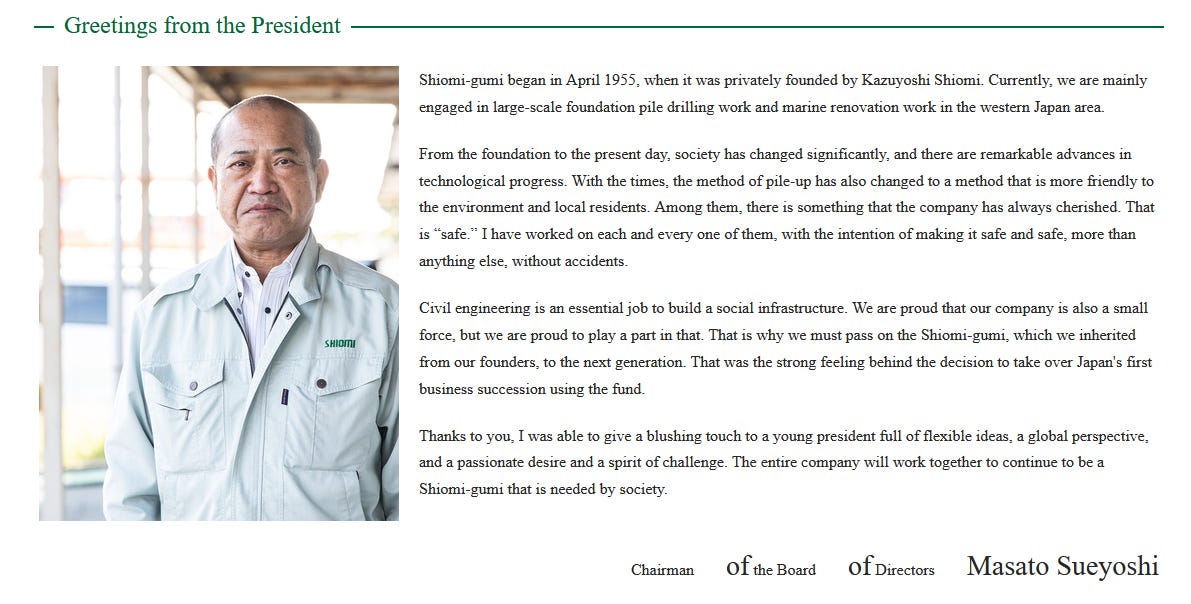
거래의 성격은 매도자의 니즈에서 출발합니다. 시오미구미는 오랜 역사를 가진 지방 기업들이 그렇듯 레거시와 일자리 유지에 방점을 두고 있었습니다. 결국 사업부를 떼어 통합하거나 인력을 재편할 가능성이 있는 전략적 인수자보다, 인수 후 직접 대표로 취임해 회사를 연속성 있게 경영할 사람이 더 잘 맞았던 것이죠.
2020년 2월 10일, 와타나베는 스에요시 대표로부터 지분 100%를 취득하고 대표이사에 취임합니다. 서치를 시작한 지 약 8개월. 발굴부터 실사, 협상까지 고려하면 굉장히 속도감 있게 진행된 거래였습니다.
모든 것을 시행착오를 거치며 함께 만들어나갔습니다.
클로징 후에는 JaSFA의 CIO 시마즈 하지메가 사외이사로 합류합니다. 액셀러레이터 또한 역할을 단순 발굴 과정에 국한하지 않고 클로징 이후까지 함께 밸류업에 동참하는 구조입니다.
바다 위에서 말뚝 박는 회사를 인수한다는 것
그렇다면 시오미구미는 어떤 회사였을까요?
주력은 두 가지입니다. 대형 건축물과 산업시설의 기초를 만드는 말뚝공사, 그리고 항만과 연안에서 이뤄지는 준설·호안 개수 같은 해상토목입니다. 여기에 철골, 철근, 포장, 해체 공사까지 수행하며 후쿠오카를 중심으로 사업을 해왔습니다.
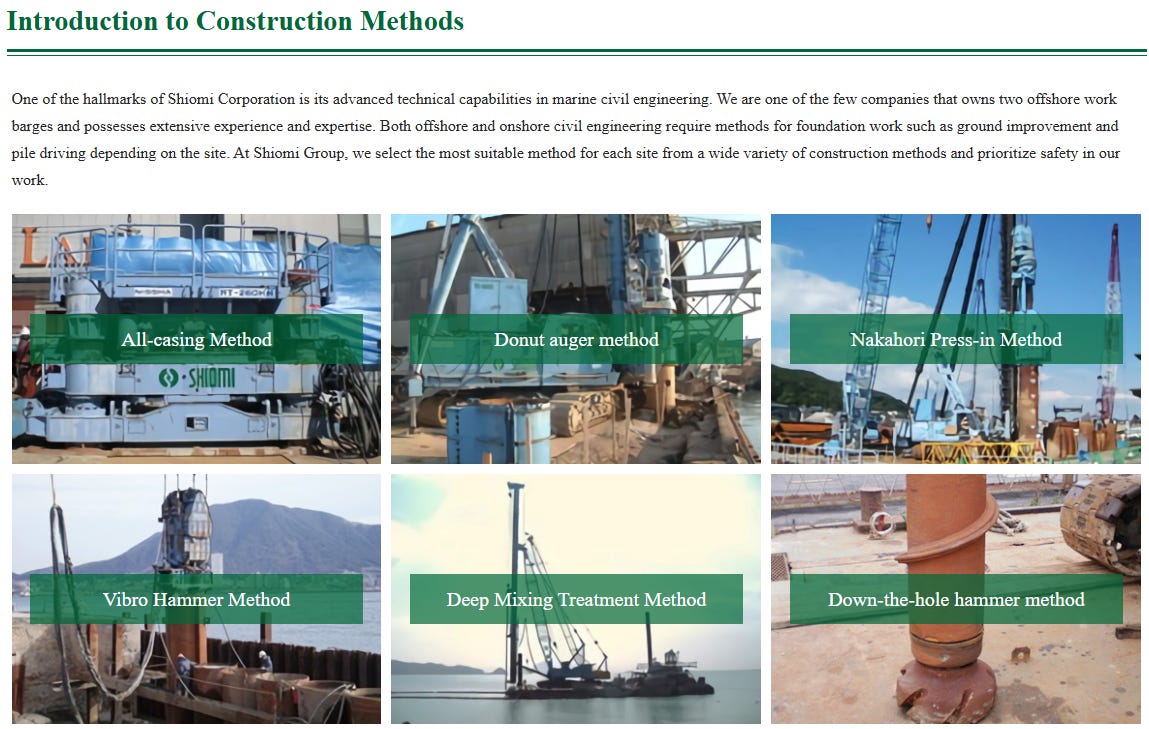
인수창업-서치펀드 관점에서 이 회사의 매력은 크게 세 가지로 정리됩니다.
첫째, 복제하기 어려운 설비와 시공 경험. 시오미구미는 해상 작업선 2척과 복수의 기초공법을 운용합니다. 지반과 현장 조건에 따라 공법을 골라 쓸 수 있는 역량이죠. 전용 선박과 장비, 수십 년간 누적된 해상 시공 경험은 신규 사업자가 자본만으로 단기간에 갖추기 어려운 진입장벽입니다.
둘째, 지역에서 축적한 수주 기반. 기존 발주처와의 관계, 현장 안전관리 이력, 숙련 인력이 핵심 자산인 사업입니다. 전국 단위 마케팅이나 대규모 연구개발 없이도 일정한 매출을 유지할 수 있는 구조입니다.
셋째, 꾸준히 발생하는 수요. 노후화된 산업시설, 연안 인프라 보수, 후쿠오카·기타큐슈 일대의 재개발과 철거. 와타나베는 토목과 기초공사가 일본에서 장기적으로 계속 필요한 산업이라고 판단했습니다.
하지만 리스크도 적지 않습니다. 실적이 개별 프로젝트 수주에 좌우되고, 장비 가동률과 숙련 인력 확보가 수익성을 결정합니다. 수주 타이밍에 따라 매출이 크게 흔들릴 수 있는 사업이죠.
와타나베의 인수 논리는 기존 기술력, 고객 기반, 직원 조직, 지역의 신뢰를 보존하면서 비용 구조와 사업 포트폴리오를 손보는 데 있었습니다. 수십 년의 업력을 갖추고 수익도 내지만 다음 경영자가 없는 전통 산업의 중소기업. 일본 서치펀드가 주로 인수하는 회사가 바로 이런 유형입니다.
인수 6년, 지금의 시오미구미
외부에서 온 CEO는 어디서부터 손을 대야 할까요?
조직 내부의 인간관계에는 서두르지 않았습니다. 누가 어떤 역할을 하고 현장이 어떻게 돌아가는지 파악하는 데 먼저 시간을 썼습니다. 반면 손익계산서에 명확하게 드러난 문제에는 곧바로 착수했습니다. 바로 높은 임차료와 고정비였죠.
취임 10개월 만인 2020년 말, 와타나베는 40년간 사용하던 사옥을 이전합니다. 연간 고정비 절감액은 약 2.8억 원(3,000만 엔). 인수 당시 영업이익의 20%에 해당하는 금액입니다.
인력 구성의 변화도 피할 수 없었습니다. 회사 실무를 오랫동안 책임져 온 반토(番頭), 즉 오너 기업의 살림을 도맡아온 핵심 실무자가 이 무렵 회사를 떠납니다. 재무적으로 합리적인 결정이 핵심 인력 유지와 충돌한 것입니다.
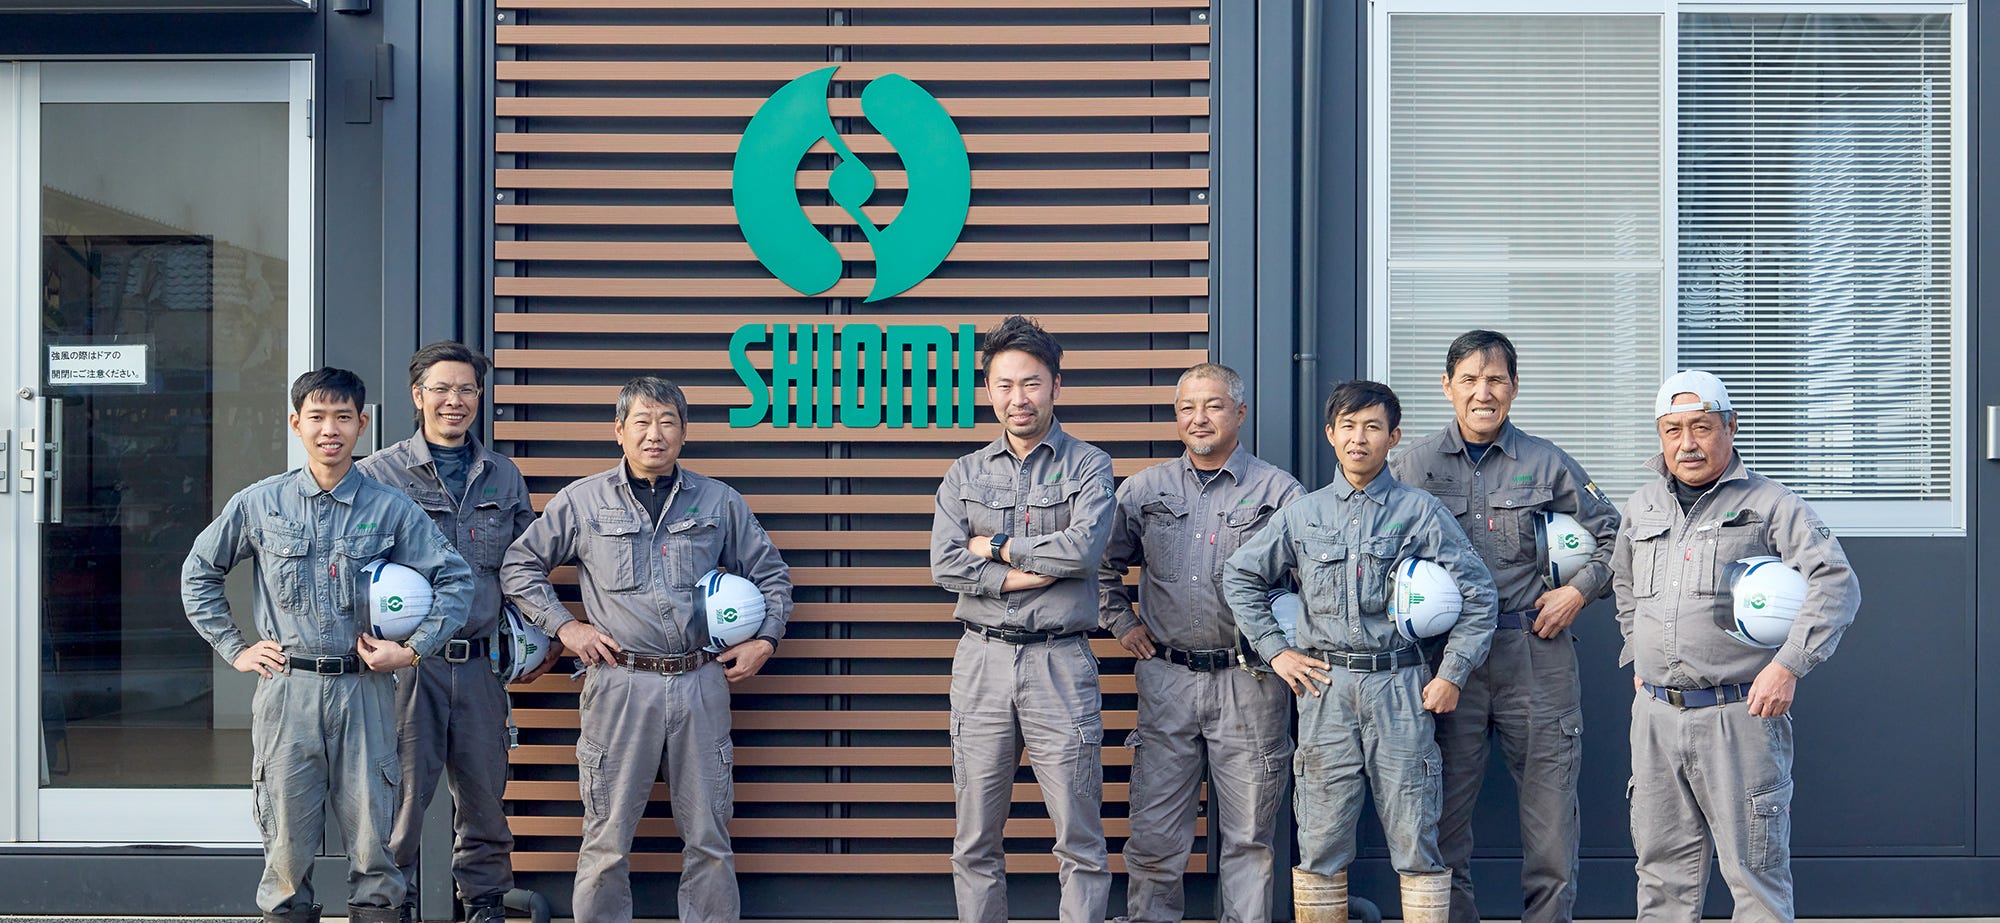
비용을 정리한 뒤 와타나베는 성장 옵션을 시험합니다.
첫 번째는 말뚝 인발(杭抜き) 사업이었습니다. 후쿠오카 재개발로 오래된 건물을 허물고 새로 짓는 수요가 늘면, 땅속에 남은 기존 말뚝을 뽑아내는 공사도 함께 늘어난다는 논리였습니다. 투자위원회 승인을 거쳐 약 14억 원(1.5억 엔)을 장비에 투자했고, 대형 공동주택과 상업시설 중심이던 영업 범위를 주택과 소규모 공장으로 넓히기 위해 영업 인력도 채용합니다.
두 번째는 장비 유지보수 사업이었습니다. 시오미구미는 원래 자사 장비만 전문적으로 정비해 왔는데 회사에는 크레인과 중장비를 잘 아는 인력들이 많이 있었습니다. 결국 회사는 이 인력으로 외부 업체의 크레인과 중장비 정비를 맡기 시작하며 추가 수익원을 발굴합니다.
또한 건설업의 만성적인 인력 부족과 젊은 직원들의 잦은 이탈은 인수 첫해부터의 과제였습니다. 시오미구미는 2024년 6월 외국인 채용과 관련한 지원기관으로 등록하고, 안정적인 인력 확보를 위한 다양한 안전망을 구축하였습니다.
2026년 현재, 와타나베는 여전히 시오미구미를 이끌고 있습니다. 코로나 시기의 매출 급감과 신사업 철수를 거쳤지만, 회사는 대형 기초공사와 해상토목이라는 주력 사업을 지키면서 장비 유지보수와 외국인 인력 사업을 더한 구조로 안정적으로 운영되고 있습니다.
와타나베가 다음 단계로 검토하고 있는 것은 롤업입니다. 기준은 공종보다 고객입니다. 동일 고객이 발주하는 다른 사업부터 노리겠다는 전략입니다. 최근 간토 지역의 지붕 시공 회사를 검토한 것 또한 공종은 다르지만, 대형 제네콘이라는 발주처가 겹친다는 장점이 있습니다.
인수 후 7년 차, 와타나베와 시오미구미의 인수창업 여정은 여전히 현재 진행형입니다.
마치며: 마수걸이 사례가 필요한 이유
시오미구미는 화려한 딜과는 거리가 멉니다. 섹시하지 않은 전통 산업에 연간 매출도 100억 원 남짓, 인수 직후에는 매출 급감과 신사업 철수를 겪기도 하였습니다. 그럼에도 일본 서치펀드 역사에서 이 딜이 갖는 무게는 남다릅니다. 외부에서 온 경영자에게 회사를 넘겨도 회사와 직원이 지켜질 수 있다는 것을, 일본의 중소기업 오너들에게 각인시킨 사례이기 때문입니다.
생태계가 없는 시장에서 가장 부족한 것은 레퍼런스입니다. 매도자는 전례가 없는 거래에 평생 일군 회사를 맡기지 않고, 금융기관은 검증되지 않은 구조에 자금을 넣지 않습니다. JaSFA는 이 문제를 액셀러레이터 모델을 통해 풀었습니다. 대표가 발굴 현장에 동행하고, 서처와 계약서를 처음부터 함께 쓰고, 클로징 후에는 이사회에도 참여하였습니다. 그리고 매도자가 믿을 수 있는 파트너로 지방은행을 끌어들였습니다.
시오미구미 이후 일본의 서치펀드 생태계는 빠르게 성장하고 있습니다. 지난 6월 소개한 내셔널 서치펀드(NSF)처럼 하나의 펀드에서 여러 건의 인수를 연속으로 성사시키는 운용사도 등장했죠. 현재까지 일본에서는 50건이 넘는 인수창업-서치펀드 사례가 보고되었습니다.
한국은 일본의 2018년과 비슷한 지점에 서 있습니다. 인수창업과 서치펀드에 대한 관심은 분명히 확인되고 있고 제3자 승계 등 제도적인 변화도 감지되지만, 매도자와 금융기관이 참고할 만한 첫 레퍼런스는 아직 부족합니다. 일본의 경험이 보여주는 방향은 명확합니다. 첫 딜은 누군가 서치부터 클로징, 인수 후 경영까지 처음부터 끝까지 직접 붙어서 만들어야 하고, 그 과정에서 매도자의 신뢰를 함께 보증할 파트너가 필요합니다.
CapitalEDGE가 인수창업-서치펀드 액셀러레이팅 프로그램을 함께하는 이유입니다.
Buy then Build: 인수창업·서치펀드 2026 하반기 밋업
지난 5월 밋업에서는 “왜 지금 인수창업인가”라는 질문과 함께 인수창업-서치펀드의 이론과 실제, 그리고 기업 인수부터 경영권 매각까지의 실제 경험을 가진 분들과 인사이트를 나누는 시간을 가졌습니다.
이번에 준비한 하반기 밋업에서는 스몰 M&A의 실제 경험을 나누는 세션, 올 여름 일본의 서치펀드 플레이어들과 직접 만나 나눈 현지에서의 생생한 이야기 등 알찬 내용들을 준비했습니다.
이번 행사에서는 아키텍트벤처스가 11월부터 시작하는 인수창업 액셀러레이팅 프로그램도 함께 소개합니다. 프로그램의 구성과 7주 커리큘럼, 선발 방식 등을 설명할 예정입니다.
아직 구체적인 계획이 없어도 괜찮습니다. 편하게 이야기 나누고, 궁금한 점을 공유하며, 인수창업과 서치펀드에 대해 좀 더 알아가는 자리를 만들어가고자 합니다.
인수창업-서치펀드 밋업 참가 신청
 0



 0